Cálculo da alíquota de prestação de serviço
O cálculo do imposto prestação de serviço simples pode variar entre 6% e 33% sobre o faturamento da empresa, conforme a receita bruta acumulada nos últimos doze meses. A alíquota aplicada é determinada pela faixa em que a empresa se encaixa e utiliza-se da chamada alíquota efetiva, que é calculada levando em consideração a receita bruta, a alíquota nominal correspondente à faixa e uma parcela que pode ser deduzida. Este método é importante para evitar aumentos abruptos na carga tributária quando a empresa transita de uma faixa para outra.
A alíquota efetiva atua como um mecanismo que promove maior estabilidade no planejamento financeiro, essencial para a saúde do fluxo de caixa das empresas.
Tabela do Simples Nacional para serviços em 2026
A tabela do Simples Nacional para empresas prestadoras de serviço, em 2026, segue o Anexo III, que apresenta alíquotas variando de 6% a 33%, dependendo da receita bruta acumulada. Os limites das faixas e suas respectivas alíquotas são fundamentais para que os empreendedores compreendam a sua tributação e façam o devido planejamento financeiro.
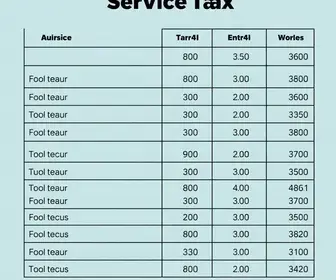
A primeira faixa abrange receitas de até R$ 180.000,00, com uma alíquota de 6%, enquanto a última faixa, que considera receitas acima de R$ 3.600.000,00, alcança uma alíquota de 33%.
Aspectos do ISS no Simples Nacional
O Imposto sobre Serviços (ISS) é uma parte importante da tributação e sua alíquota também varia conforme a faixa de faturamento da empresa no Simples Nacional. Esse percentual pode ser de até 5%, especialmente quando a alíquota efetiva ultrapassa 14,92537% na quinta faixa. O objetivo é garantir que o município receba uma parte justa sem comprometer o equilíbrio tributário da empresa.
Importante destacar que há diferenças significativas na alíquota de ISS aplicada fora do regime do Simples Nacional, fazendo com que essa comparação entre sistemas não seja sempre direta.
Tributação unificada no Simples Nacional
A tributação no Simples Nacional abrange um conjunto de oito impostos, que inclui IRPJ, CSLL, PIS, Cofins, CPP, ISS e, quando aplicável, ICMS. Cada empresa é classificada em um anexo específico dependendo da atividade exercida e sua receita bruta, o que determina a incidência de impostos e as respectivas alíquotas.
Além do Anexo III, que é o mais comum entre os prestadores de serviços menos complexos, existem o Anexo IV e o Anexo V, cuja escolha geralmente depende do cálculo do Fator R, que considera a relação entre a folha de pagamento da empresa e sua receita bruta. A classificação correta é vital e, para isso, recomenda-se consultar um contador, garantindo assim que a empresa não paga a mais ou a menos em suas obrigações tributárias.
Profissional com passagens por Designer Gráfico e gestões e atuação nas editorias de economia social em sites, jornais e rádios. Aqui no site Jornal AM cuido sobre quem tem direito aos Benefícios Sociais.